
中国は2027年に金準備を上方修正する可能性
【要旨】
中国人民銀行の金準備は2026年8月時点で22カ月連続増加し、公表保有量は約2,387トンに達した。現在のペースが続けば、年内にもフランス・イタリアを抜いて国家ベースの世界第3位に浮上する可能性が高いが、準備資産に占める金の比率はなお約9%にとどまり、欧州主要国の水準にはほど遠い。本レポートでは、2027年のSDR見直しを一つの好機と位置付け、中国が2027年前後に2,700~3,000トン、2030~2032年に5,000~6,000トンへと段階的に公表保有量を上方修正していくとの仮説シナリオを提示する。これは公開情報に基づく推測であり、確定的な予測ではない。
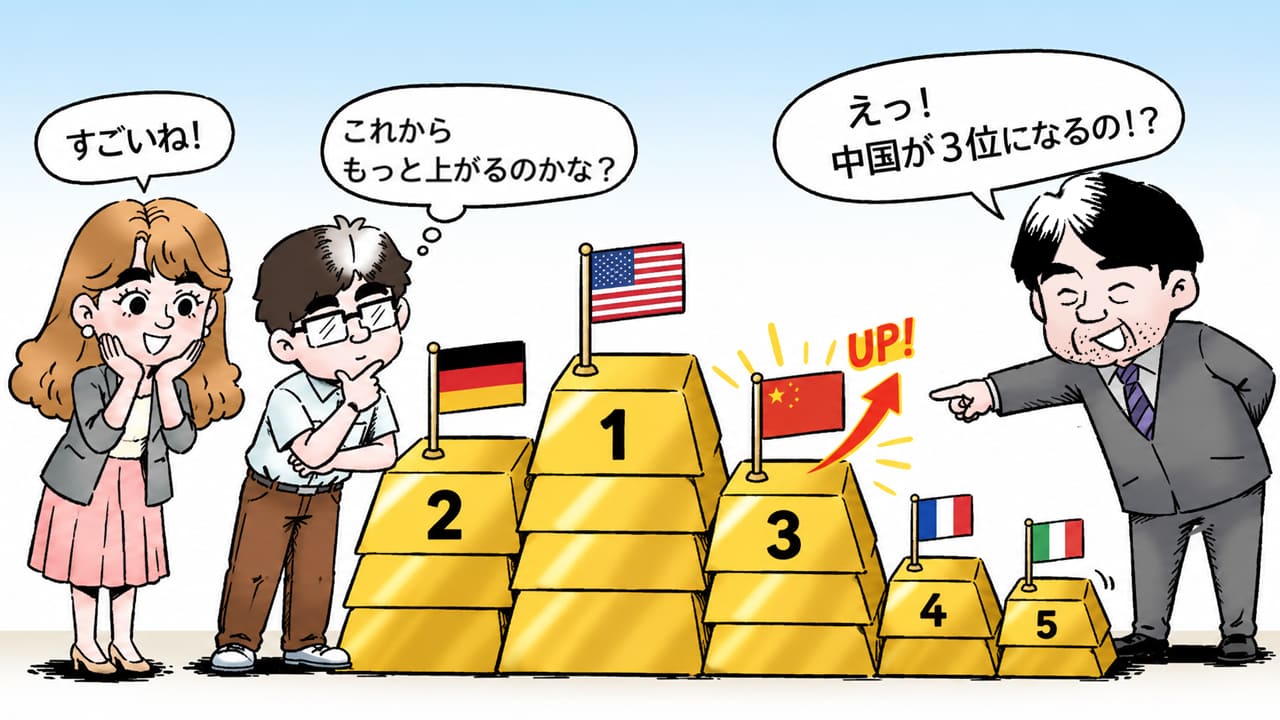
中国人民銀行は2026年8月まで22カ月連続で金準備を積み増し、公表保有量は約2,387トンに達した。9月分の統計は10月上旬に公表される見込みで、増加が続けば23カ月連続となり、保有量はさらに積み上がる見通しである。現在のペースが続けば、フランスの約2,437トン、イタリアの約2,452トンを相次いで上回り、中国は米国、ドイツに次ぐ国家ベースの世界第3位に浮上する可能性が高い。
しかし、中国にとって世界3位は最終目標ではなく、通過点にすぎない。中国の準備資産に占める金の比率は約9%にとどまり、ドイツ、イタリア、フランスの70%前後を大きく下回る。基軸通貨国である米国とは単純比較できないが、中国には米国債などのドル建て資産を減らし、金を積み増す余地がなお残されている。金準備を積み増す動きは中国に限った現象ではない。World Gold Councilが2026年に実施した調査では、外貨準備管理者の45%が自国の金保有を今後増やす意向を示し、84%が5年後には金が準備資産に占める比率が現在より高まると回答しており、中国の動きは世界的な脱ドル潮流の一角として位置づけられる。
2027年のSDR見直しは発表の好機
IMFは2027年7月までに、SDR構成通貨の定期見直しを終える予定である。SDRの通貨比率は貿易量や通貨の自由利用可能性などを基準に決められ、金準備は直接の評価項目ではない。
実際、2022年の見直しではドルと人民元の比率が引き上げられ、ユーロ、円、ポンドが引き下げられたが、中国の金準備に変化はなかった。これは主として2017~2021年の貿易・金融指標を反映した事後的な調整だった。その後、中国人民銀行は2022年11月から金購入の公表を再開している。
それでも2027年は、金準備がSDR見直しの直接的な評価基準でないとしても、中国が人民元と準備資産への信認を内外に示す政治的な節目として利用しやすい。中国には2015年7月、人民元のSDR採用決定を前に、金準備を約1,054トンから約1,658トンへ一挙に上方修正した前例がある。
金準備の大幅な上方修正はニュース性が高い。発表時期を事前に察知されれば、金価格や人民元相場を先回りして動かす恐れがあるため、5カ年計画などに具体的な数量や発表時期が記される可能性は低い。上位計画には政策思想だけを示し、実際の発表は市場が比較的安定している時期に突然行う方が、中国にとって効果的である。
第15次5カ年計画が整えた政策的な土台
2026~2030年を対象とする第15次5カ年計画は、金準備の増加や上方修正には直接言及していない。一方、「反制裁、反干渉、反ロングアーム管轄」への対応、国家備蓄体制の強化、金融強国の建設を明確に打ち出した。
反ロングアーム管轄とは、米国などが自国の法律や制裁を国外の外国企業・金融機関にまで適用することへの対抗を意味する。海外に置かれた外貨資産やドル決済には、外国政府による凍結や決済網からの排除というリスクがある。これに対し、中国国内で保管する金は外国政府の信用や決済システムに依存しない。外貨準備の一部を金へ移すことは、計画が掲げる反制裁能力の強化と整合する。
さらに国家計画は上海国際金融センターの強化を掲げ、上海市の計画も、金属やエネルギーなどの「上海価格」を貿易決済、リスク管理、資産運用に利用し、人民元建ての価格基準を育成する方針を示した。
これは単なる金購入ではなく、金の生産、輸入、価格形成、決済、保管までを中国の金融圏内に取り込む構想である。第15次5カ年計画は金準備の上方修正を予告するものではないが、その政策的な必要性を裏付ける材料になった。
この構想のうち「生産」の部分は、すでに具体的な動きとして表れている。中国最大手の紫金鉱業(Zijin Mining)は2026年に入り、マリ、コートジボワール、エチオピアに金鉱を持つカナダのAllied Gold社を約40億ドル(約55億カナダドル)で買収することに合意したほか、国内ライバルの赤峰黄金(Chifeng Gold)の支配株も約26.4億ドルで取得し、名実ともに中国最大の金生産会社としての地位を固めた。同社の新会長は、金・銅を中心に海外での買収をさらに加速する方針を表明している。中国大手金鉱会社上位5社の海外投資額は合計で660億元(約94億ドル)を超えたとの報道もあり、半年間で約45億ドル規模の資金が海外鉱山投資に投じられ、その大半を金関連資産が占めたとされる。中国当局による対外投資審査(国家発展改革委員会の認可)で一部案件に遅延も生じているが、方向性としては、中央銀行による準備資産の積み増しと、川上の生産資産の確保が同時並行で進んでいることを示しており、金の生産、輸入、価格形成、決済、保管までを中国の金融圏内に取り込む構想を裏付ける材料といえる。
上海・香港の金市場とBRICSの現実路線
上海が中国本土における人民元建て価格形成を担う一方、香港は海外投資家が参加できる取引、決済、保管、現物引渡しの窓口となる。この構想はすでに制度として動き始めている。上海黄金交易所は2025年6月、香港に初の域外指定金庫を開設し、香港受渡しの金取引を開始した。2026年には香港政府が全額出資する「香港貴金属中央結算系統有限公司」が設立され、7月に中央清算システムの試験運用を開始した。清算・保管・取引機能を一体的に整備し、金の保管能力を3年以内に2,000トン超へ拡大する計画である。これは中国が現在公表する金準備に近い規模となる。香港では人民元建て金価格の形成やステーブルコインの免許制度整備も並行して進み、金取引基盤とデジタル決済環境を同時に強化する姿勢がうかがえる。
これと方向性を同じくするのが、2026年9月のBRICS首脳会議で採択されたニューデリー宣言である。宣言は金準備や共通通貨には言及しなかったが、一方的な経済制裁と二次制裁に反対し、各国通貨による貿易・投資決済、決済網の相互接続、新開発銀行(NDB)の現地通貨建て融資拡大を支持した。これは人民元への統一ではなく、各国通貨を併存させながら、ドルを経由しなくても取引できる金融網を構築する現実路線といえる。
この仕組みが機能すれば、中国との貿易で人民元を受け取ったBRICS、グローバルサウス、中東諸国は、その人民元を中国製品や債券だけでなく、香港市場を通じて金に転換できる。人民元と金を固定比率で交換する金本位制ではないが、人民元に市場を通じた「金への出口」を設けることになる。ただし、香港の金が中国本土へ一方的に吸収され、国外への搬出が難しくなれば、香港は国際的な金ハブではなく、中国向けの金輸入窓口にとどまる。海外投資家が自由に現物を移動できる制度設計が不可欠である。
さらに、中国は2027年にBRICS議長国を務める。同年のIMF・SDR見直しと重なるため、人民元の国際利用、BRICSの決済協力、上海・香港の金市場、準備資産の信認を一体として示す機会となる。金準備を2,700~3,000トンへ上方修正する第1段階を実施するなら、2027年は効果的な時期の一つと考えられる。
新規購入と既存保有金の付け替え
中国政府が実際に保有する金は、人民銀行の公表量を大幅に上回るとの見方が、一部の市場関係者やアナリストの間にある。仮に他の政府機関や国有主体が保有してきた金を人民銀行の準備資産へ移す場合、それは発表時点における新規購入ではない。
このため、同量の現物需要が直ちに発生するわけではなく、通常の月次購入ほど直接的な金価格の押し上げ材料にはならない。一方、公式保有量の大幅な上方修正は、中国の対外支払い能力、人民元の信認、ドル依存度に対する市場の見方を変える。金価格以上に人民元高圧力を生む可能性もあるため、中国は一度に全量を公表せず、段階的に上方修正する可能性が高い。
第1段階は2,700~3,000トン
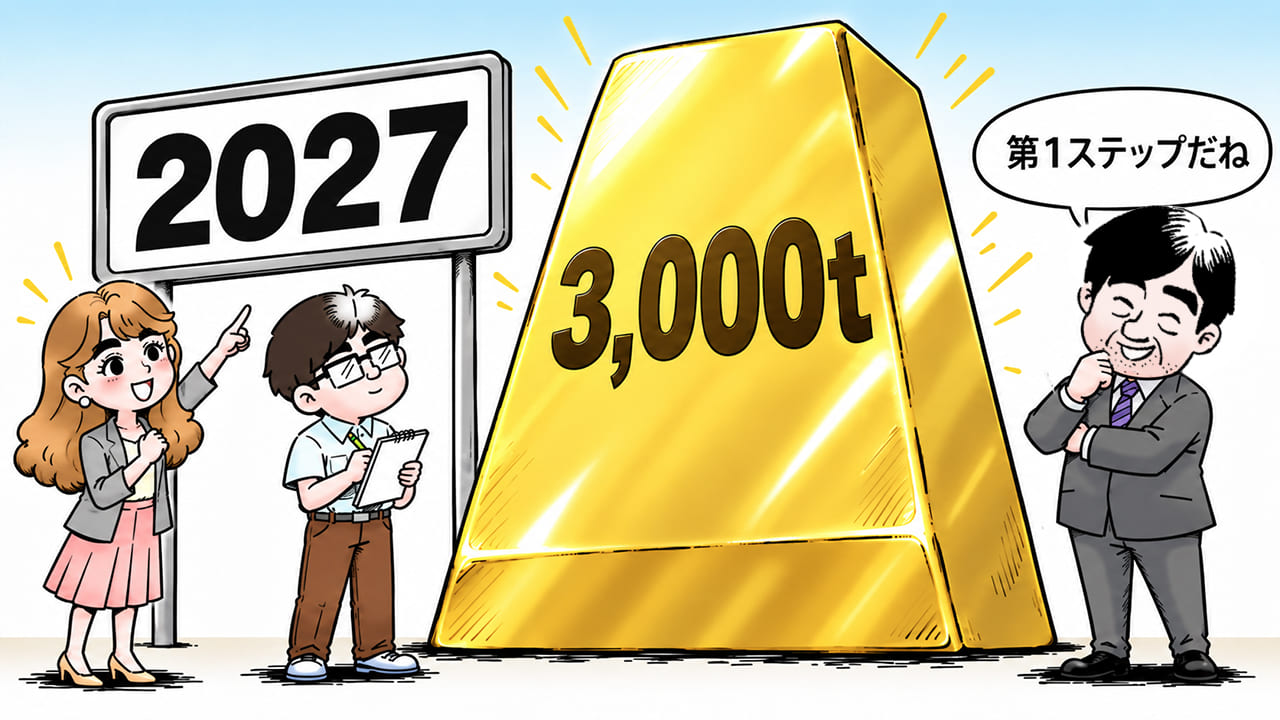
第1段階として考えられるのは、2027年前後に公表量を2,700~3,000トン程度まで引き上げることである。
この水準ならフランスとイタリアを上回り、IMFの保有量にも並ぶ一方、ドイツの約3,350トンには届かない。国家ベースでは米国、ドイツに次ぐ第3位にとどまるため、「中国より上位に残るのは米国だけ」という印象を避けられる。
人民元と中国の準備資産に対する信認を高めながら、ドル体制への挑戦という警戒を必要以上に招かない。2027年のSDR見直し前後に行う最初の上方修正として、政治的にも扱いやすい水準である。
第2段階は5,000~6,000トン
第2段階では、2030~2032年にかけて公表量を5,000~6,000トン程度まで増やすことが考えられる。この段階ではドイツを上回り、国家ベースで世界第2位となるが、米国の8,133トンとはなお2,000トン以上の差が残る。
5,000~6,000トンは、中国の巨大な外貨準備を実質的に分散し、人民元建て貿易や上海・香港の金市場を支えるには十分な規模である。一方、米国を抜いて世界最大の金保有国となる水準ではない。人民元を直ちにドルに代わる唯一の基軸通貨にしようとしている、との受け止めを抑えることができる。
米国の8,133トンを超える水準や1万トンまで公表すれば、準備資産の分散ではなく、ドル体制への正面からの挑戦と受け取られやすい。中国が目指すものがドルに代わる単独の人民元体制ではなく、人民元、金、各国通貨を組み合わせた多極的な金融体制であるなら、現段階で米国を上回る必要性は乏しい。
2032年まで待つことの機会損失
中国が次々回のSDR見直しが見込まれる2032年まで、最初の上方修正を先送りすることも可能である。しかし、その間に国際金融危機や制裁リスクが高まれば、発表は平時の信認強化ではなく、危機への防御策と受け止められる。
また、2026~2030年に進む上海・香港の金市場整備と、金準備の公表を連動させる機会も失われる。公表量と実際の国家保有量の差がさらに広がれば、統計の透明性に対する疑念が強まる可能性もある。
したがって、2027年前後に2,700~3,000トンへ最初の上方修正を行い、2030~2032年に5,000~6,000トンへ次の段階を進める方が合理的である。
むろん、金価格の急落、中国国内景気の減速、米中関係の急速な改善など前提条件が変化すれば、中国が上方修正の時期を先送りする、あるいは規模がシナリオより小さくとどまる可能性もある。本レポートで示した2,700~3,000トン、5,000~6,000トンという水準や時期は、現時点の政策動向を踏まえた仮説シナリオであり、確定的な予測ではない点にご留意いただきたい。
中国が目指しているのは、人民元を直ちにドルに代わる唯一の基軸通貨にすることではない。人民元、金、各国通貨を組み合わせ、ドルが利用できない場合にも貿易と準備運用を継続できる金融圏を築くことだろう。
第15次5カ年計画に金準備の具体的な記述がないことは、この見通しを否定する材料ではない。むしろ反制裁、金融安全、人民元建て価格形成という政策的な土台が明記されたことで、金準備の上方修正は単独の中央銀行政策ではなく、中国の経済安全保障と金融国際化を結ぶ政策として位置付けやすくなった。
ご留意事項
本レポートは、2026年9月16日時点で公表されている統計・資料等に基づく弊社独自の分析および見通しです。現時点において、中国政府および中国人民銀行は、金準備を上方修正する予定や、その時期・規模について公表していません。本レポートに記載した金準備の上方修正、保有量および公表時期等に関する見解は、公開情報をもとにした推測であり、将来の政策決定や市場動向を保証するものではありません。