
WPIC白金四半期報告2026Q2
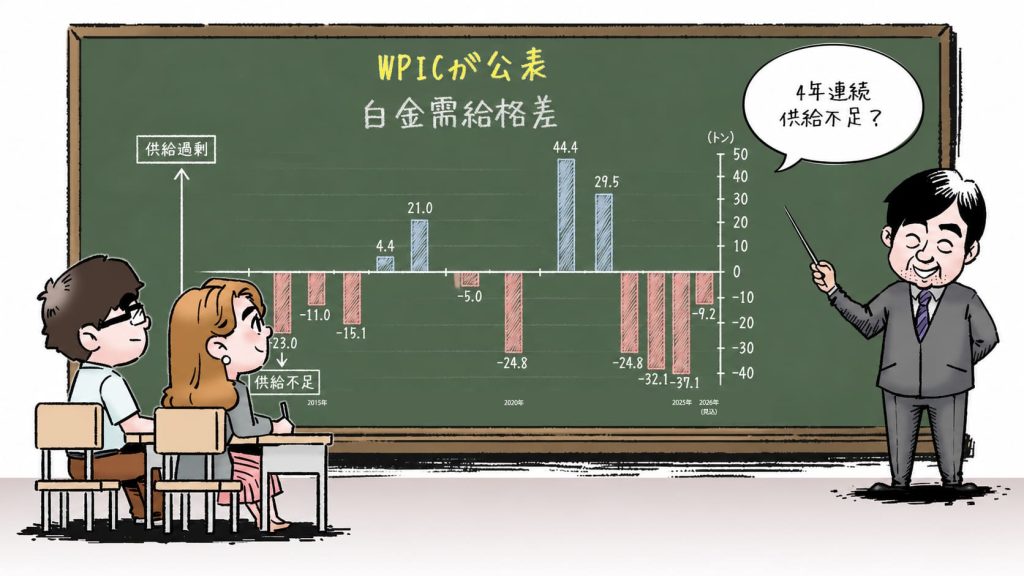
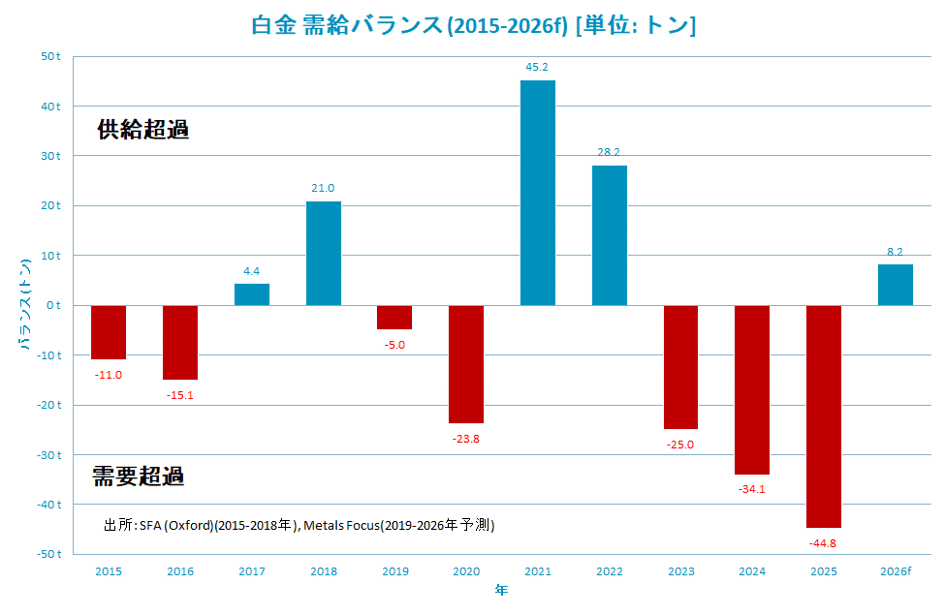
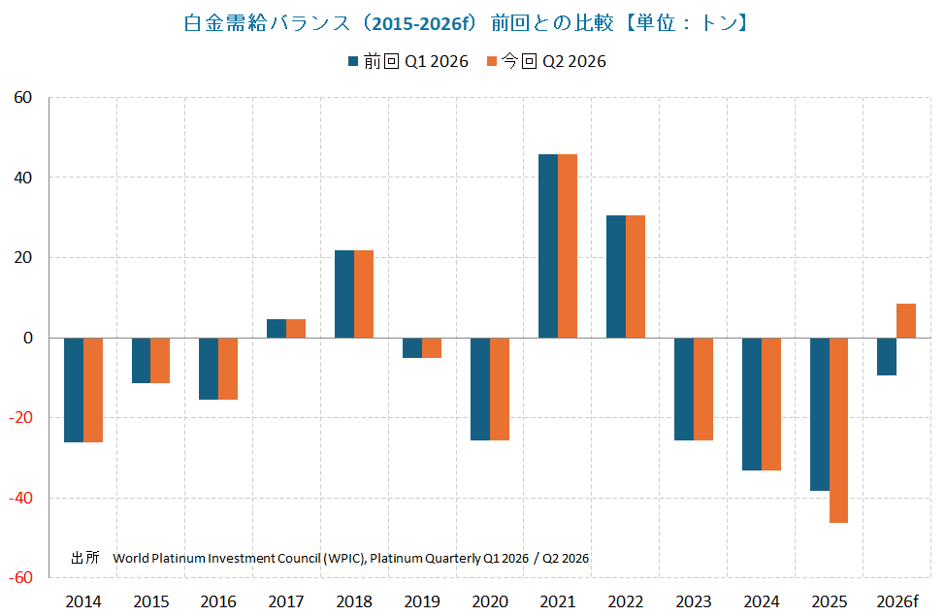
Q2’26の白金市場は供給1,906koz(59.3t)(前年比+1%)に対し需要1,663koz(51.7t)(同▲16%)となり、244koz(7.6t)の供給超過を記録。H1’26累計では548koz(17.0t)の供給超過が確定した一方、H2’26は投資需要の正常化に伴う需要回復(H1比+24%の3,931koz(122.3t)見込み)で283koz(8.8t)の需要超過に転じる見通しで、通期では265koz(8.2t)の供給超過(前回予測は297koz(9.2t)の需要超過)へ大幅に上方修正された。上方修正の主因は投資需要見通しの601koz(18.7t)下方修正(=ネット売り越し縮小の裏返し)であり、実物需給が締まったわけではない点には留意が必要。
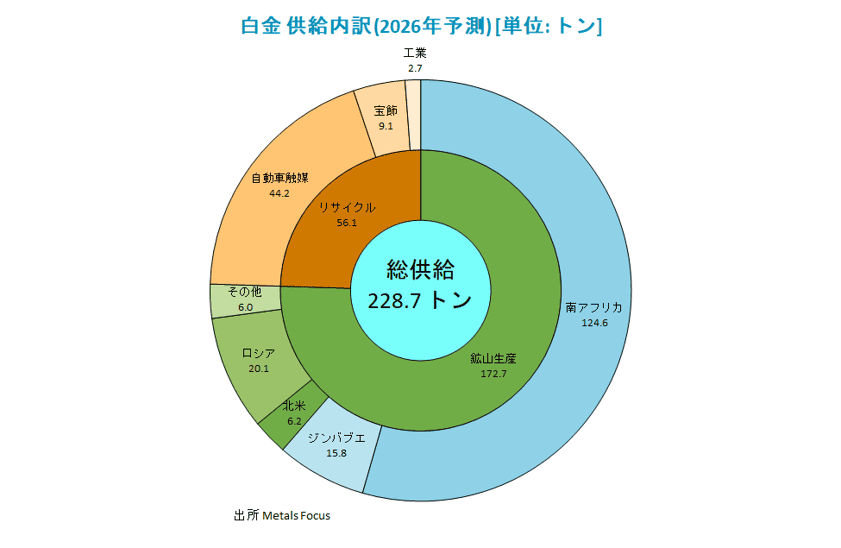
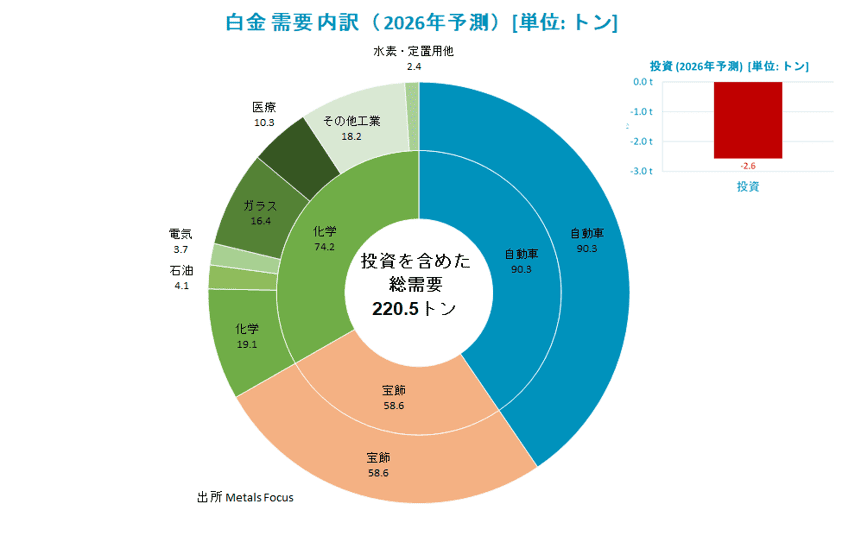
供給は7,353koz(228.7t)(+2%)で、鉱山供給は5,551koz(172.7t)とほぼ横ばい、リサイクルが1,802koz(56.0t)(+8%)と伸びを牽引。需要は7,089koz(220.5t)(▲18%)で、自動車2,904koz(90.3t)(▲4%)、宝飾1,883koz(58.6t)(▲15%、中国の落ち込みが中心)が減少する一方、工業用は2,385koz(74.2t)(+5%)と底堅い。ガラス(+23%)、電気(+19%、AI・データセンター向けHDD/半導体需要)、化学(+9%)、水素(+8%)が伸び、石油(▲28%、中東情勢による精製活動の落ち込み)が押し下げ要因。AI関連需要(電気・ガラス)が構造的な下支え役として定着しつつある点は注目点。

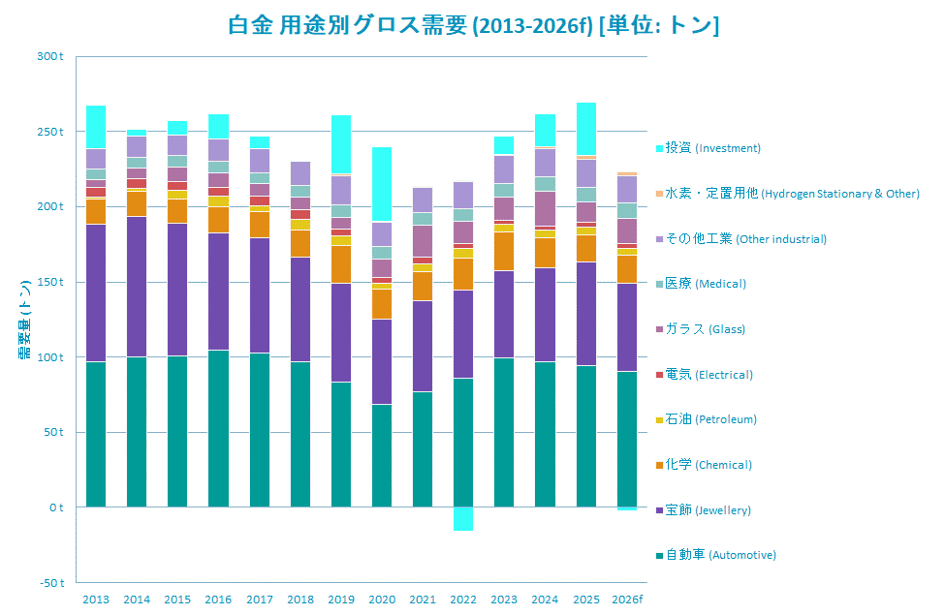
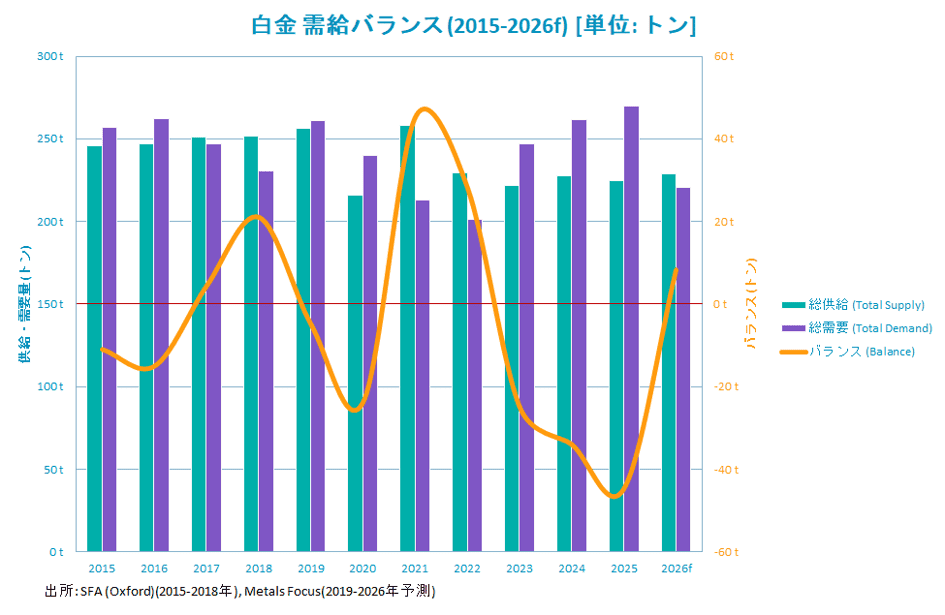
投資需要が2026年の最大の振れ要因。2025年の純流入+1,152koz(35.8t)から一転、2026年は純流出83koz(2.6t)へ悪化見込み(地金・コイン313koz(9.7t)▲22%、ETF▲389koz(12.1t)、取引所在庫▲112koz(3.5t))。H1’26だけで純流出392koz(12.2t)(うちETF▲534koz(16.6t))に達しており、価格は年初来高値2,875ドル/ozから46%下落、リース料も10%超から5%割れ(足元は約2%)まで低下した。背景は米国の金利観測上昇と地政学リスク(米イラン・ホルムズ海峡)によるインフレ懸念。ただしH2’26以降は円安是正や米財務省の債務買い戻しを材料に投資需要の持ち直しが見込まれており、これが実現するかが下期の価格・需給両面での焦点となる。
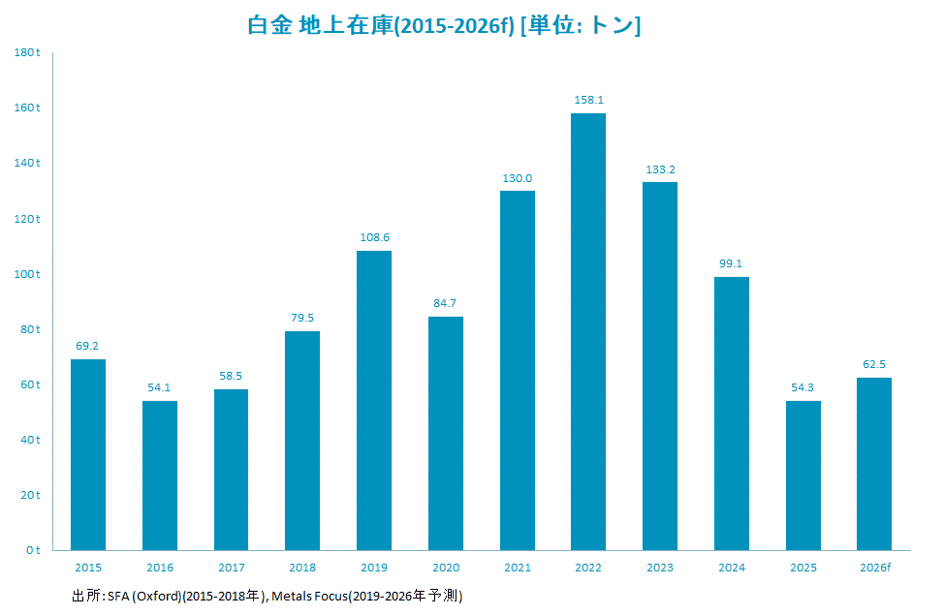
地上在庫は2025年末1,745koz(54.3t)から2026年末には2,010koz(62.5t)まで回復する見込み(2022年以来初の増加)。ただし2022年のピーク(5,084koz(158.1t))対比では大幅に低い水準にとどまり、需要の約3.4ヶ月分と歴史的に見てなお逼迫した状態が続く。したがって、供給トラブルや需要の上振れに対する価格の感応度は引き続き高いとみられる。
価格・金との対比では、H1’26は金・銀・白金とも投資資金の巻き戻し(ETF処分・地金コイン減少)で軟調に推移した点が共通するが、レポートは金を「debasement trade」の主役、白金を2023〜2025年の3年連続大幅需要超過による実需給タイト化を背景とした「高ベータの金プロキシ」と位置付けている。H1’26の投資主導の下押しは一時的な資金要因であり、実物需給のタイトさ自体は変わっていないため、H2’26の需要超過転換や地上在庫の低水準を踏まえると、金の動き次第では白金がアウトパフォームしやすい局面が想定される、というのがWPICの基本認識。